
Δύο σημαντικές δικαστικές εξελίξεις φέρνουν ξανά στο προσκήνιο τις διεκδικήσεις των δημοσίων υπαλλήλων για την επαναφορά του 13ου και 14ου μισθού, καθώς και το ζήτημα της νομιμότητας της διατήρησης της ειδικής εισφοράς αλληλεγγύης 2% υπέρ της καταπολέμησης της ανεργίας.
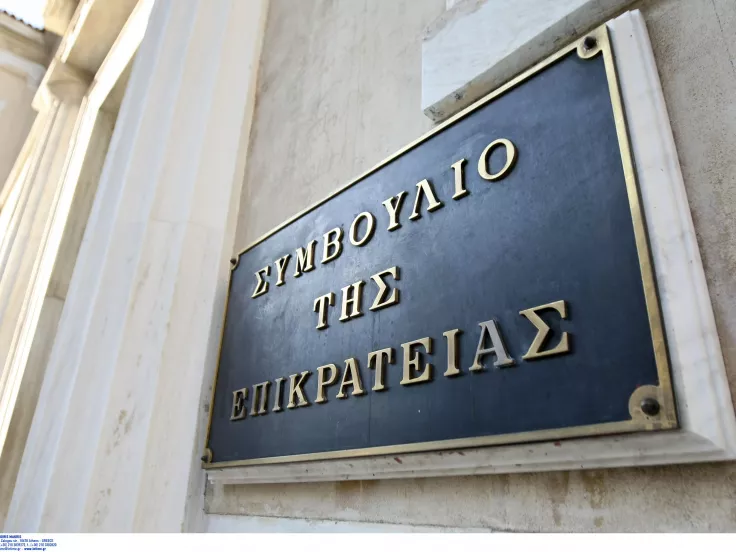
Η πρώτη υπόθεση παραπέμπεται στο Δικαστήριο της Ευρωπαϊκής Ένωσης (ΔΕΕ), έπειτα από απόφαση του Μονομελούς Πρωτοδικείου Κιλκίς, ενώ η δεύτερη εξετάζεται στο Συμβούλιο της Επικρατείας (ΣτΕ), μετά τα προδικαστικά ερωτήματα που υπέβαλε το Διοικητικό Πρωτοδικείο Πειραιά.
Κοινό σημείο αναφοράς και στις δύο υποθέσεις αποτελεί η συνέχιση της εφαρμογής οικονομικών μέτρων που θεσπίστηκαν κατά τη διάρκεια της δημοσιονομικής κρίσης, παρά τις αλλαγές που έχουν σημειωθεί έκτοτε στις οικονομικές συνθήκες της χώρας.
Ωστόσο, επισημαίνεται ότι οι δύο δικαστικές υποθέσεις παραμένουν ανοιχτές και μέχρι στιγμής δεν έχει ληφθεί απόφαση ούτε για την επαναφορά των δώρων ούτε για την κατάργηση της εισφοράς 2%.
13ος και 14ος μισθός: Στο Ευρωπαϊκό Δικαστήριο η διεκδίκηση 46 εργαζομένων
Με την υπ' αριθμ. 138/2026 απόφασή του, το Μονομελές Πρωτοδικείο Κιλκίς έκρινε ότι πρέπει να υποβάλει προδικαστικό ερώτημα στο Δικαστήριο της Ευρωπαϊκής Ένωσης, προκειμένου να εξεταστεί εάν η συνεχιζόμενη κατάργηση των δώρων Χριστουγέννων και Πάσχα, καθώς και του επιδόματος αδείας, είναι συμβατή με το ευρωπαϊκό δίκαιο.
Η συγκεκριμένη υπόθεση αφορά 46 εργαζομένους του Γενικού Νοσοκομείου Κιλκίς, οι οποίοι εργάζονται με συμβάσεις εξαρτημένης εργασίας ιδιωτικού δικαίου και ζητούν την καταβολή των παραπάνω παροχών για την περίοδο 2023-2025.
Οι εργαζόμενοι ισχυρίζονται ότι τόσο η κατάργηση των συγκεκριμένων παροχών βάσει του Ν. 4093/2012 όσο και η διατήρηση του μέτρου μέχρι σήμερα αντίκεινται σε διατάξεις του δικαίου της Ευρωπαϊκής Ένωσης.
Το Πρωτοδικείο Κιλκίς δεν προχώρησε σε οριστική κρίση επί των οικονομικών απαιτήσεων, αλλά αποφάσισε να ζητήσει διευκρινίσεις σχετικά με την ερμηνεία του ευρωπαϊκού δικαίου, εφαρμόζοντας το άρθρο 267 της Συνθήκης για τη Λειτουργία της Ευρωπαϊκής Ένωσης.
Η υπόθεση έχει λάβει στο ΔΕΕ τον αριθμό C-599/26.
Στο μικροσκόπιο η κατάργηση των δώρων μετά την έξοδο από τα μνημόνια
Ξεχωριστό ενδιαφέρον παρουσιάζει το γεγονός ότι το Πρωτοδικείο Κιλκίς εξετάζει τη συνέχιση της κατάργησης του 13ου και 14ου μισθού λαμβάνοντας υπόψη τη την οικονομική κατάσταση της Ελλάδας.
Στο σκεπτικό της απόφασης γίνεται επίκληση των αποφάσεων 1307/2019 και 798/2021 της Ολομέλειας του Συμβουλίου της Επικρατείας, με τις οποίες είχε κριθεί συνταγματική η οριστική κατάργηση των δώρων.
Την ίδια στιγμή, γίνεται αναφορά σε οικονομικές αλλαγές που ακολούθησαν, μεταξύ των οποίων η έξοδος της Ελλάδας από το τρίτο μνημόνιο το 2018, η πρόωρη εξόφληση του δανείου του Διεθνούς Νομισματικού Ταμείου το 2022 και η αποχώρηση της χώρας από το καθεστώς ενισχυμένης εποπτείας.
Η παραπομπή εστιάζει στα άρθρα 17, 20 και 31 του Χάρτη Θεμελιωδών Δικαιωμάτων της ΕΕ, αλλά και σε διατάξεις της Οδηγίας 2022/2041 σχετικά με τους επαρκείς κατώτατους μισθούς.
Μεταξύ των ζητημάτων που τίθενται προς εξέταση είναι η διαφορετική αντιμετώπιση των εργαζομένων στον δημόσιο και τον ιδιωτικό τομέα, σε συνάρτηση με τις ετήσιες αποδοχές των εναγόντων και τις αλλαγές στα δημοσιονομικά δεδομένα.
Παράλληλα, το Πρωτοδικείο απέρριψε ως μη νόμιμο το αυτοτελές αίτημα των εργαζομένων για καταβολή χρηματικής ικανοποίησης λόγω ηθικής βλάβης, ύψους 500 ευρώ ανά άτομο, με το σκεπτικό ότι η μη καταβολή αποδοχών δεν αποτελεί από μόνη της αδικοπραξία.
Εισφορά αλληλεγγύης 2%: Στο ΣτΕ η νομιμότητα της παρακράτησης
Το δεύτερο δικαστικό μέτωπο αφορά την ειδική εισφορά αλληλεγγύης 2% υπέρ της καταπολέμησης της ανεργίας, η οποία θεσπίστηκε με το άρθρο 38 παρ. 2 περ. α΄ του Ν. 3986/2011 και εξακολουθεί να παρακρατείται από τις αποδοχές εργαζομένων του δημόσιου τομέα.
Με την απόφαση Α771/2026, το Διοικητικό Πρωτοδικείο Πειραιά διατυπώνει τρία προδικαστικά ερωτήματα προς το Συμβούλιο της Επικρατείας, σχετικά με τη συνταγματικότητα της διατήρησης της εισφοράς και τη διαδικασία δικαστικής αμφισβήτησής της.
Η υπόθεση ξεκίνησε από προσφυγή δικαστικού λειτουργού, ο οποίος αμφισβήτησε την παρακράτηση του 2% από τις αποδοχές του για τον Ιούνιο του 2025.
Ο προσφεύγων ζήτησε την ακύρωση της σχετικής υπηρεσιακής βεβαίωσης του Τμήματος Μισθοδοσίας του Υπουργείου Δικαιοσύνης και του μηνιαίου εκκαθαριστικού σημειώματος της Ενιαίας Αρχής Πληρωμής, κατά το μέρος που αφορούσαν την επιβολή της εισφοράς.
Σύμφωνα με τους ισχυρισμούς του, οι λόγοι που οδήγησαν στη θέσπιση του συγκεκριμένου μέτρου έχουν πλέον εκλείψει, ενώ η συνέχιση της παρακράτησης παραβιάζει τις αρχές της ισότητας, της φορολογικής ισότητας και της αναλογικότητας, καθώς και την προστασία της περιουσίας.
Τα τρία ερωτήματα που καλείται να απαντήσει το ΣτΕ
Το Διοικητικό Πρωτοδικείο Πειραιά ζητά από το Ανώτατο Δικαστήριο να διευκρινίσει τρία βασικά ζητήματα:
- Ποιο είναι το κατάλληλο ένδικο βοήθημα: Εάν ο εργαζόμενος που αμφισβητεί την εισφορά και ζητά επιστροφή ποσών πρέπει να ασκήσει αγωγή ή προσφυγή.
- Ποια διαδικασία πρέπει να ακολουθηθεί: Εάν η αμφισβήτηση πρέπει να στρέφεται κατά της μισθολογικής κατάστασης, του εκκαθαριστικού σημειώματος ή άλλης διοικητικής πράξης και εάν απαιτείται προηγούμενη φορολογική διαδικασία.
- Εάν η διατήρηση της εισφοράς είναι συνταγματική: Εξετάζεται η συμβατότητα της παρακράτησης κατά τον Ιούνιο του 2025 με το άρθρο 4 παρ. 1 και 5 του Συντάγματος, την προστασία της περιουσίας κατά την Ευρωπαϊκή Σύμβαση Δικαιωμάτων του Ανθρώπου και την αρχή της αναλογικότητας.
Σημειώνεται ότι ιδιαίτερη σημασία έχει και ο νομικός χαρακτηρισμός της εισφοράς ως φόρου, καθώς πρόκειται για υποχρεωτική χρηματική παροχή προς το κράτος, χωρίς ειδικό αντάλλαγμα για τον εργαζόμενο.