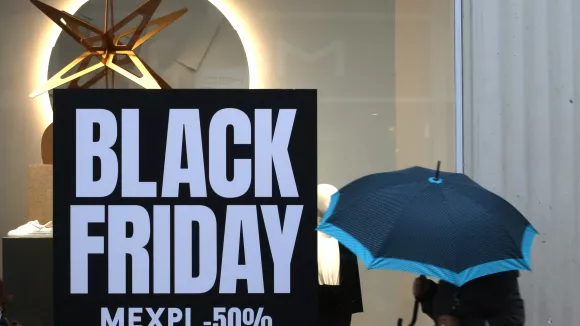


Νέοι κανόνες τίθενται σε εφαρμογή από σήμερα, Παρασκευή 20 Νοεμβρίου, για τις αγορές με δόσεις, λίγες ημέρες πριν από την Black Friday. Το αναθεωρημένο πλαίσιο για την καταναλωτική πίστη αλλάζει τους όρους χορήγησης χρηματοδότησης και ενισχύει τις υποχρεώσεις ενημέρωσης και ελέγχου από την πλευρά των παρόχων.
Στο πεδίο εφαρμογής περιλαμβάνονται και υπηρεσίες τύπου «Buy Now, Pay Later» (αγόρασε τώρα, πλήρωσε αργότερα), οι οποίες επιτρέπουν στους καταναλωτές να εξοφλούν τις αγορές τους σε μεταγενέστερο χρόνο ή σε δόσεις μέσω τρίτων εταιρειών. Ακόμη και όταν παρουσιάζονται ως άτοκες, οι συγκεκριμένες υπηρεσίες υπάγονται στους νέους κανόνες, εφόσον πληρούνται οι προϋποθέσεις της νομοθεσίας.
Βασική αλλαγή είναι ότι οι χρηματοδοτικοί φορείς οφείλουν να ενημερώνουν με σαφήνεια για το συνολικό κόστος της πίστωσης και να εξετάζουν αν ο καταναλωτής μπορεί πράγματι να ανταποκριθεί στις οικονομικές του υποχρεώσεις.
Ποιες διαφημίσεις για αγορές με δόσεις απαγορεύονται
Το νέο πλαίσιο θέτει περιορισμούς στον τρόπο με τον οποίο προβάλλονται οι πιστωτικές διευκολύνσεις, απαγορεύοντας συγκεκριμένα παραπλανητικά διαφημιστικά μηνύματα.
Ειδικότερα, δεν επιτρέπεται πλέον να συνδέεται η χαμηλότερη τιμή ενός προϊόντος με την υποχρεωτική σύναψη δανείου ή άλλης σύμβασης χρηματοδότησης. Παράλληλα, απαγορεύονται διαφημίσεις που δημιουργούν την εντύπωση ότι ο δανεισμός μπορεί να βελτιώσει την οικονομική κατάσταση του καταναλωτή.
Δεν επιτρέπεται επίσης να παρουσιάζεται η πίστωση ως τρόπος αύξησης των διαθέσιμων χρημάτων, ως εναλλακτική στην αποταμίευση ή ως μέσο βελτίωσης του βιοτικού επιπέδου. Οι διαφημίσεις δεν μπορούν, ακόμη, να υποβαθμίζουν τη σημασία των υφιστάμενων δανείων ή των καταχωρίσεων σε βάσεις δεδομένων κατά την αξιολόγηση ενός νέου αιτήματος χρηματοδότησης.
Επιπλέον, κάθε διαφήμιση πιστωτικής σύμβασης πρέπει να περιλαμβάνει σε ευδιάκριτο σημείο την προειδοποίηση: «Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα».
Όταν στη διαφήμιση αναφέρονται επιτόκια ή αριθμητικά στοιχεία κόστους, θα πρέπει να συνοδεύονται από αντιπροσωπευτικό παράδειγμα. Σε αυτό πρέπει να αναγράφονται το επιτόκιο, οι επιβαρύνσεις, το ποσό της χρηματοδότησης και το συνολικό ετήσιο πραγματικό επιτόκιο (ΣΕΠΠΕ). Για συγκεκριμένα αγαθά απαιτείται επίσης να αναφέρονται η τιμή μετρητοίς, η προκαταβολή και το συνολικό ποσό που θα καταβάλει ο αγοραστής.
Υποχρεωτικός έλεγχος πριν από την έγκριση χρηματοδότησης
Μία ακόμη σημαντική αλλαγή αφορά την αξιολόγηση της πιστοληπτικής ικανότητας. Πριν από την υπογραφή μιας σύμβασης, ο πάροχος της πίστωσης υποχρεούται να εξετάζει αν ο ενδιαφερόμενος έχει τη δυνατότητα να αποπληρώσει το ποσό που ζητά.
Για την αξιολόγηση λαμβάνονται υπόψη στοιχεία όπως το εισόδημα, τα πάγια έξοδα και οι υπόλοιπες οικονομικές υποχρεώσεις του καταναλωτή. Τα δεδομένα που εξετάζονται προσαρμόζονται ανάλογα με το ύψος και τη διάρκεια της χρηματοδότησης.
Η έγκριση θα πρέπει να δίνεται μόνο εφόσον προκύπτει ότι ο καταναλωτής μπορεί ρεαλιστικά να εξυπηρετήσει τις δόσεις. Σε περίπτωση που η αξιολόγηση πραγματοποιείται με αυτοματοποιημένα συστήματα ή αλγορίθμους, ο ενδιαφερόμενος έχει δικαίωμα να ζητήσει εξήγηση για την απόφαση, αλλά και επανεξέταση του αιτήματός του από φυσικό πρόσωπο.
Ποιες άτοκες αγορές εξαιρούνται από τους νέους κανόνες
Το αναθεωρημένο πλαίσιο προβλέπει εξαιρέσεις για ορισμένες σύντομες διευκολύνσεις πληρωμής που παρέχονται απευθείας από τον έμπορο και όχι μέσω τρίτου χρηματοδοτικού φορέα.
Για να ισχύσει η εξαίρεση, η πίστωση θα πρέπει να είναι άτοκη, να μην επιβαρύνεται με πρόσθετες χρεώσεις —πέρα από τον νόμιμο τόκο σε περίπτωση καθυστέρησης— και να εξοφλείται μέσα σε 50 ημερολογιακές ημέρες από την παράδοση του προϊόντος.
Για τα μεγάλα ηλεκτρονικά καταστήματα που δεν εμπίπτουν στην κατηγορία των μικρομεσαίων επιχειρήσεων, η προθεσμία περιορίζεται στις 14 ημερολογιακές ημέρες. Απαραίτητη προϋπόθεση είναι να μην παρεμβάλλεται τρίτος χρηματοδοτικός φορέας που χορηγεί την πίστωση ή αποκτά την απαίτηση.
Τέλος, οι συμβάσεις που βρίσκονται ήδη σε ισχύ στις 20 Νοεμβρίου 2026 εξακολουθούν, κατά κανόνα, να διέπονται από το προηγούμενο καθεστώς μέχρι τη λήξη τους. Για τις συμβάσεις αόριστης διάρκειας προβλέπονται ειδικές μεταβατικές ρυθμίσεις.